



Третий квартал 2026 года: первые признаки стабилизации или временное затишье перед бурей? Обзор дел в строительной отрасли России.
Пять месяцев непрерывного падения сменились хрупким равновесием. Ввод жилья продолжает сокращаться, компании закрываются тысячами, а ЦБ нажал на паузу по ставке. Но в третьем квартале появились и первые проблески — рост продаж новостроек и замедление падения ввода. Разбираемся, что изменилось за лето, а что осталось прежним.
Объём работ: от свободного падения к замедлению
Первое полугодие 2026 года оказалось для строительной отрасли по-настоящему провальным — эксперты называют его самым тяжёлым за последние десять лет. Тренд, который сложно игнорировать: с января по май объём работ в сегменте «Строительство» сокращался пять месяцев подряд. Речь идёт о самом длительном непрерывном спаде со времён кризиса 2015–2016 годов — за этот период отрасль не смогла продемонстрировать ни одного месяца роста. По итогам первых пяти месяцев падение достигло 7,4 % в годовом выражении, что наглядно фиксирует глубину текущего замедления.
Перелом произошёл в июне: месячный объём работ впервые превысил прошлогодний — на 3,5% в сопоставимых ценах. Июль добавил ещё 0,8% роста. Но это не разворот, а коррекция на низкой базе: накопительный итог за первое полугодие всё равно составил минус 5% — 7,49 трлн рублей в сопоставимых ценах.
| Период 2026 | Объём работ, % к аналогичному периоду 2025 | Комментарий |
| Q1 (янв–мар) | −10% | Глубокий спад: морозы, разница в рабочих днях, «выкачивание» ввода в конце 2025 |
| H1 (янв–июн) | −5% | Июнь дал первый плюс (+3,5%), но не переломил картину |
| 7 месяцев | около −4% | Июль: +0,8% год к году — рост минимальный |
Прогноз Sherpa Group на 2026 год: от минус 0,5% до плюс 1% в сопоставимых ценах — против 2,5% в 2025 году. Это будет самый слабый результат за последние пять лет.
Что изменилось в Q3: темпы падения замедлились. Два месяца подряд (июнь–июль) показали рост. Но это сезонная поправка и эффект низкой базы, а не структурное улучшение.
Ввод жилья: падение замедляется, но не останавливается
Траектория накопительного падения ввода жилья в 2026 году:
| Период | Ввод жилья, млн кв. м | Изменение к 2025 |
| Q1 | ~22 | −28,2% |
| H1 | 42,76 | −18% |
| 7 месяцев | ~49 | −15% |
| 8 месяцев | 58,1 | −14% |
В августе сдано 7,5 млн кв. м — на 6,1% меньше, чем в августе 2025-го. Падение продолжается, но темпы сокращения замедлились с −28% в начале года до −6% в августе.
Структура ввода кардинально изменилась. Многоквартирные дома, которые строят застройщики, держатся: за 8 месяцев ввод МКД вырос на 8,2% год к году — до 21,9 млн кв. м. Но это достройка объектов, заложенных в 2023–2024 годах. А вот индивидуальное жилищное строительство рухнуло на 23,5% — до 36,2 млн кв. м. Население перестало строить частные дома.
Региональный разрез за 8 месяцев показывает контрастность:
- Москва: 3,7 млн кв. м, +8,7%— единственный крупный регион с ростом
- Московская область: 6+ млн кв. м, −29,6% — лидер по абсолютному вводу, но глубокий спад
- Краснодарский край: 2,7 млн кв. м, −34,8% — одно из самых сильных падений в топ-5
- Татарстан: 2,8 млн кв. м, динамика без изменений
- Ленинградская область: 2,7 млн кв. м, −8,1%
Что изменилось в Q3: падение замедлилось с −28% до −14% — почти вдвое. Но это инерция достройки. Новых проектов становится всё меньше: в январе–июле выдано разрешений на строительство 19,8 млн кв. м — на 14% меньше год к году.
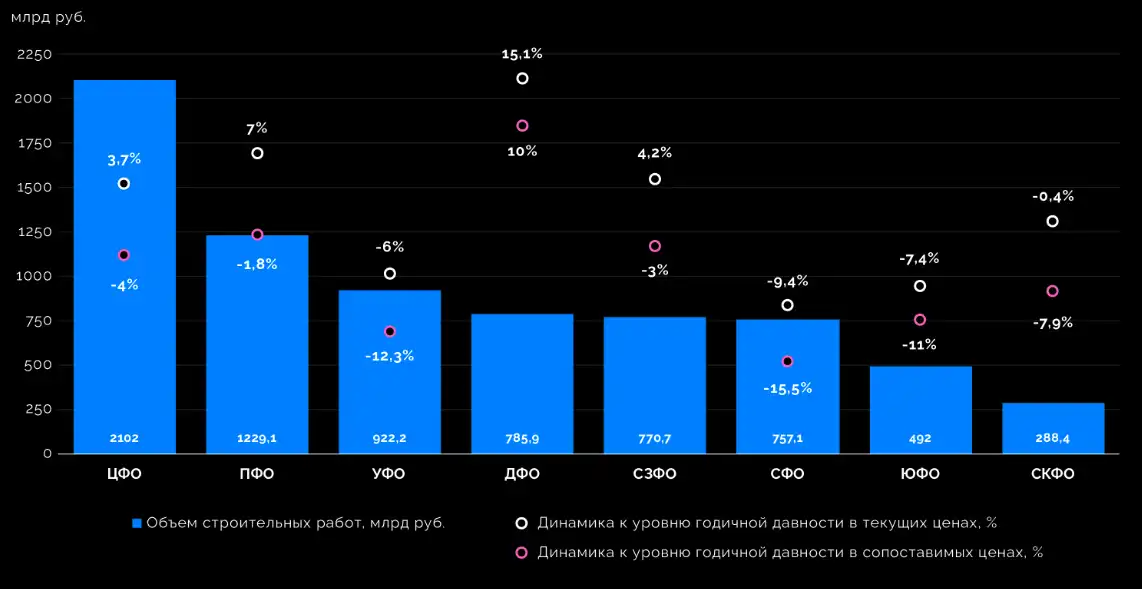
Распределение и динамика объемов строительства по федеральным округам в первом полугодии 2026 года. Источник: данные Росстата, расчеты и анализ Sherpa Group.
Спрос на новостройки: локальный отскок на фоне годового провала
Третий квартал дал первый позитивный сигнал на рынке новостроек. По данным Циан, среднемесячные темпы продаж в Q3 выросли на 11% по сравнению с Q2. Часть роста обеспечили отложенные регистрации июньских сделок — всплеск активности перед возможным ужесточением семейной ипотеки.
Но по сравнению с Q3 2025 года среднемесячное число сделок ниже на 15%. Ажиотажного спроса перед изменениями семейной ипотеки нет: на рубеже августа–сентября еженедельно выдавали 7,5–8,5 тыс. льготных кредитов — это почти вдвое меньше, чем на стыке июня–июля, и на 20% ниже уровня годичной давности.
| Показатель рынка новостроек | Q2 2026 | Q3 2026 | Изменение |
| Среднемесячные сделки (к Q2) | база | +11% | Локальный рост |
| Среднемесячные сделки (к Q3 2025) | — | −15% | Годовой спад |
| Активное предложение (40 рынков) | 307 тыс. | 302 тыс. | −1,6% за квартал |
| Цена за кв. м | — | 188,2 тыс. руб. | +8% год, +1,4% квартал |
| Вывод новых проектов (Москва, СПб) | 750 тыс. кв. м/мес | 510 тыс. кв. м/мес | Сокращение |
С марта 2026 года на рынке новостроек сохраняется ценовая стагнация. Застройщики воздерживаются от повышения цен, вместо этого расширяют скидки и акции. Разрыв между ценой предложения и фактической сделкой нередко превышает 30%.
Что изменилось в Q3: продажи выросли квартал к кварталу — впервые за полтора года. Но годовой спад остаётся двузначным, и вывод новых проектов сокращается: в Москве и Петербурге — на 16,4%, в регионах — на 13,3%.
Предпринимательские настроения: оценки на дне, ожидания осторожно растут
Росстат 9 сентября 2026 года опубликовал аналитическую записку «О деловой активности в строительстве в III квартале 2026 года» — документ доступен на сайте ведомства, но его полное содержание ещё не разобрано в СМИ. Однако мониторинг предприятий Банка России за сентябрь даёт важный сигнал: текущие оценки производства в строительстве стали минимальными с мая 2022 года.
При этом краткосрочные ожидания бизнеса растут второй месяц подряд. Сводный индикатор бизнес-климата (ИБК) в сентябре составил −2,3 п. — на 0,1 п. выше августовского. Основную поддержку индикатору оказали обрабатывающие производства, строительство и торговля.
Динамика индекса предпринимательской уверенности (ИПУ):
| Квартал | ИПУ | Изменение |
| Q4 2025 | −8% | — |
| Q1 2026 | −12% | −4 п.п. |
| Q2 2026 | −14% | −2 п.п. |
| Q3 2026 | полный анализ пока недоступен |
Инвестиционная активность в строительстве во II квартале 2026 года не восстановилась — в отличие от большинства других отраслей. Ожидания инвестиционной активности на III квартал предполагают незначительное уменьшение или неизменность.
Что изменилось в Q3: текущие оценки — на дне с мая 2022 года. Но ожидания начали расти. Это не уверенность в росте — это надежда, что хуже уже не будет.
Долги по зарплате: рост в 2,1 раза
Просроченная задолженность по заработной плате в строительстве на конец июня 2026 года составила 1,46 млрд рублей — рост в 2,13 раза год к году. Строительство сформировало 51,6% всех долгов по зарплате в экономике.
Общая задолженность по экономике на конец июня — 2,07 млрд рублей. Хотя в целом по экономике показатель снизился на 30,1% к предыдущему периоду, в годовом выражении вырос в 2,2 раза — и строительство тащит его вниз.
Причина — не злой умысел, а разрыв в расчётах по цепочке «заказчик — подрядчик — субподрядчик». Дебиторская задолженность строительных компаний по итогам первого полугодия значительно превысила прошлогоднюю. Заказчик задерживает оплату — кассовый разрыв спускается вниз — и в итоге люди на стройплощадках не получают зарплату.
Рост зарплат в отрасли резко замедлился. По данным Superjob, в июле 2026 года средние зарплаты рабочих выросли всего на 2,9% год к году (годом ранее — 13,9%), инженерно-технических работников — на 7,1% (годом ранее — 16,7%). Средняя зарплата в строительстве за первое полугодие составила около 110,8 тыс. рублей.
Что изменилось в Q3: данные за июль–август по просроченной задолженности пока не опубликованы. Но структурные факторы — рост дебиторской задолженности, дорогие кредиты, падение спроса — никуда не делись.
Рентабельность и кредиты: 5% против 14%
Средняя рентабельность строительства по итогам первого полугодия 2026 года составила около 5% — вдвое ниже среднего уровня по экономике. Для сравнения: в 2025 году рентабельность была 9,3%, а по экономике — 10,9%. То есть за год маржинальность отрасли сократилась почти вдвое.
При средней ставке коммерческого кредита около 18–20% и рентабельности 5% брать заёмные деньги — финансовое самоубийство. Замглавы Минстроя Никита Стасишин оценивает рентабельность жилого девелопмента в 2026 году максимум в 7–8%.
Покрытие долга средствами покупателей на эскроу-счетах упало до 69,6% — минимум за шесть лет. Долговая нагрузка на застройщиков растёт.
11 сентября 2026 года ЦБ впервые за полтора года сохранил ключевую ставку на уровне 14%. Цикл снижения с 21% (июнь 2025) до 14% (июль 2026) — 7 процентных пунктов за 10 заседаний — остановлен. Годовая инфляция на 7 сентября — 6,3%, прогноз ЦБ по итогам года — 6–7%. Возврат к 4% ожидается не ранее 2027 года.
Что изменилось в Q3: пауза ЦБ означает, что дешёвых кредитов не будет до конца года, а возможно — и дольше. Следующее заседание 23 октября будет ключевым: регулятор обновит прогноз.
Семейная ипотека: удар по одному ребёнку
С 1 октября 2026 года ожидаются новые условия семейной ипотеки. Вместо единой ставки 6% — дифференцированная шкала:
| Дети | Москва, СПб и области | Другие регионы |
| 1 ребёнок | 12% | 10% |
| 2 детей | 10% | 8% |
| 3 детей | 8% | 6% |
| 4 детей | 6% | 4% |
| 5+ детей | 4% | 2% |
Льготная ставка будет действовать только первые 15 лет, после чего — «ключевая ставка + 2 п.п.». Около 60% заёмщиков по семейной ипотеке — родители с одним ребёнком. Для семьи с одним ребёнком платёж по кредиту 6 млн рублей на 25 лет вырастет с 38,7 тыс. до 54,5 тыс. рублей в месяц — плюс 41% к нагрузке.
Уровень одобрения ипотечных заявок уже ниже прошлого года: 54,8% против 66,0%. Практически каждая вторая заявка отклоняется.
Что меняется в Q4: новые условия семейной ипотеки — главный риск для спроса. По оценкам, изменения могут лишить доступа к льготной ипотеке до 3 млн семей.
Компании: закрываться легче, чем открываться
В первом полугодии 2026 года зарегистрировано 10,1 тыс. новых строительных организаций, ликвидировано 17,7 тыс.. Отрицательный баланс — минус 7,6 тыс. компаний за полгода. На каждую новую приходится 1,7 ликвидированной.
В 2026 году впервые за девять лет число закрытий компаний по экономике превысило число регистраций. Ежемесячно закрываются 12–15 тыс. организаций по экономическим причинам — втрое больше, чем в предыдущие годы.
Симптоматичный кейс — Новосибирск. «Краснообск.Монтажспецстрой» (КМС), компания с 30-летней историей, ликвидируется в октябре 2026 года. Основатель Виктор Плахотников: «Не вижу перспективы сегодня что-то строить, у людей нет средств покупать жильё, одновременно с этим растут расходы на его строительство».
Что изменилось в Q3: тренд не переломлен. Эксперты прогнозируют волну ухода застройщиков с рынка — не через банкротства, а через естественное завершение последнего проекта и закрытие.
Кадровый голод: 400 тысяч — это нижняя граница
Строительство — лидер среди базовых отраслей экономики по дефициту трудовых ресурсов. По оценкам: от 400 тыс. до 1,2 млн человек. К 2030 году отрасли дополнительно потребуется около 789 тыс. работников. kommersant.ru +1
85% застройщиков заявляют о нехватке специалистов. Парадокс: одновременно с дефицитом зарплатные предложения в строительстве начали снижаться — впервые за несколько лет. По данным «Работа.ру» и «СберПодбора», в первом полугодии 2026 года зарплатные предложения в строительстве и недвижимости пошли вниз на 0,8%, до уровня ниже 97 тыс. рублей.
Износ основных фондов в строительстве — 44,8%, износ машин и оборудования — 58,7%. При ставках около 14–20% купить новую технику практически невозможно.
Что изменилось в Q3: дефицит кадров начал смягчаться — но не потому, что людей стало больше, а потому, что строить стали меньше. Часть компаний сознательно отказывается от контрактов, понимая, что не укомплектует штат.
Итог: что изменилось, а что нет
| Показатель | H1 2026 | Q3 2026 (июль–сент) | Тренд |
| Объём работ (год к году) | −5% | июнь +3,5%, июль +0,8% | Замедление падения |
| Ввод жилья (накопл., год к году) | −18% | −14% (8 мес) | Замедление падения |
| Ввод МКД застройщиками | достройка старых проектов | +8,2% (8 мес) | Рост за счёт задела |
| Ввод ИЖС | −28,6% | −23,5% (8 мес) | Небольшое улучшение |
| Продажи новостроек | −30%+ | +11% к Q2, но −15% к Q3 2025 | Локальный отскок |
| Долги по зарплате | 1,46 млрд (+113%) | данных за Q3 нет | Риск сохранения |
| Рентабельность | 5% | 5% (обновления нет) | Без изменений |
| Ключевая ставка | 14% (снижалась до июля) | 14% (пауза с сентября) | Без изменений |
| Новые проекты | −14% (разрешения) | −16,4% Москва/СПб | Сужение объемов |
| Компании (баланс) | −7,6 тыс. за H1 | тренд сохраняется | Ухудшение |
Вердикт. Третий квартал не стал переломом. Отрасль перестала свободно падать — темпы сокращения замедлились с двузначных до однозначных. Но структурные проблемы никуда не делись: дорогие кредиты (ставка 14% и пауза ЦБ), падающий спрос (изменения семейной ипотеки с 1 октября), кадровый голод (400 тыс.–1,2 млн), низкая рентабельность (5%) и сужение новых проектов. Продажи новостроек выросли квартал к кварталу впервые за полтора года — но это сезонность и отложенный спрос, а не структурное улучшение.
Четвёртый квартал станет проверкой на прочность. Новые условия семейной ипотеки ударят по спросу. Пауза ЦБ закроет доступ к дешёвым кредитам. А задел старых проектов иссякает. Если 2025 год строительство закончило с ростом 2,5%, то 2026-й может стать первым годом с отрицательным результатом за пять лет.
По материалам Росстата, ЦБ РФ, НИУ ВШЭ, Sherpa Group, НОСТРОЙ, Циан, «Коммерсантъ» и др.